El equipo de marketing tiene la campaña lista: una página de producto, varios anuncios y un mensaje que habla de reducción de emisiones. Legal hace una pregunta sencilla y decisiva: ¿qué demuestra exactamente esta afirmación? La respuesta no puede ser una presentación genérica sobre sostenibilidad. Necesita un inventario fechado, un perímetro claro, factores de emisión documentados y un plan que permita comprobar la evolución.
Ese es el punto de fricción actual para responsables de marca, comunicación, sostenibilidad y compliance. La regulación europea contra el greenwashing eleva el coste de exagerar, mientras que clientes, inversores y cadenas de suministro piden datos ambientales más concretos. Incluso cuando una empresa busca comunicar prácticas responsables en destinos o proyectos, conviene separar inspiración comercial de evidencia técnica, como ocurre al analizar la sustentabilidad en Riviera Maya.
Una huella de carbono empresa bien calculada permite decidir qué puede decir la marca, con qué alcance y bajo qué condiciones. Una cifra aislada, en cambio, puede crear una falsa sensación de seguridad. Aquí la recomendación es clara: antes de aprobar un claim ambiental, hay que comprobar qué mide, qué excluye y qué documentación lo respalda.
Índice
- Por qué este tema importa ahora mismo
- Qué es la huella de carbono de una empresa
- Los tres alcances que toda empresa debe entender
- Por qué la huella exige situarse en su contexto
- Cómo se calcula paso a paso
- El mito de que inscribirse equivale a ser sostenible
- Qué obliga la normativa española desde 2025
- De la cifra al claim defendible
Por qué este tema importa ahora mismo
La huella de carbono ha dejado de ser un asunto reservado al departamento de sostenibilidad. Marketing la utiliza para diferenciar productos, compras la necesita para evaluar proveedores, legal revisa el riesgo de las afirmaciones y dirección la incorpora a sus decisiones operativas. Cuando esos equipos trabajan con datos distintos, la empresa acaba publicando mensajes difíciles de defender.
El problema no suele estar en medir. Está en comunicar más de lo que la medición permite afirmar. Una empresa puede tener un inventario de sus emisiones directas y de la energía adquirida, pero eso no demuestra automáticamente que sea sostenible, neutra en carbono o de bajo impacto. El mensaje debe reflejar el perímetro real del cálculo.
Regla práctica: una cifra ambiental solo es útil cuando el consumidor puede entender qué representa y la empresa puede demostrar cómo se obtuvo.
La inscripción en un registro público, la compra de compensaciones o la instalación de energía renovable tampoco convierten por sí solas a una organización en sostenible. Cada elemento puede formar parte de una estrategia climática seria, pero necesita contexto: año de cálculo, límites organizativos, alcances incluidos, metodología y evolución frente a una línea base.
El Registro de huella de carbono del MITECO muestra que España ha construido una infraestructura pública para conectar medición, reducción y compensación. Para los equipos de comunicación, esa evolución tiene una consecuencia directa: ya no basta con afirmar que una empresa “está comprometida”. Hay que enseñar qué se ha medido, qué se ha reducido y qué sigue pendiente.
La guía adecuada no es un listado de eslóganes verdes. Es un sistema de decisión. Primero se define el inventario, después se comprueba su calidad y finalmente se redacta un claim proporcional a la evidencia.
Qué es la huella de carbono de una empresa
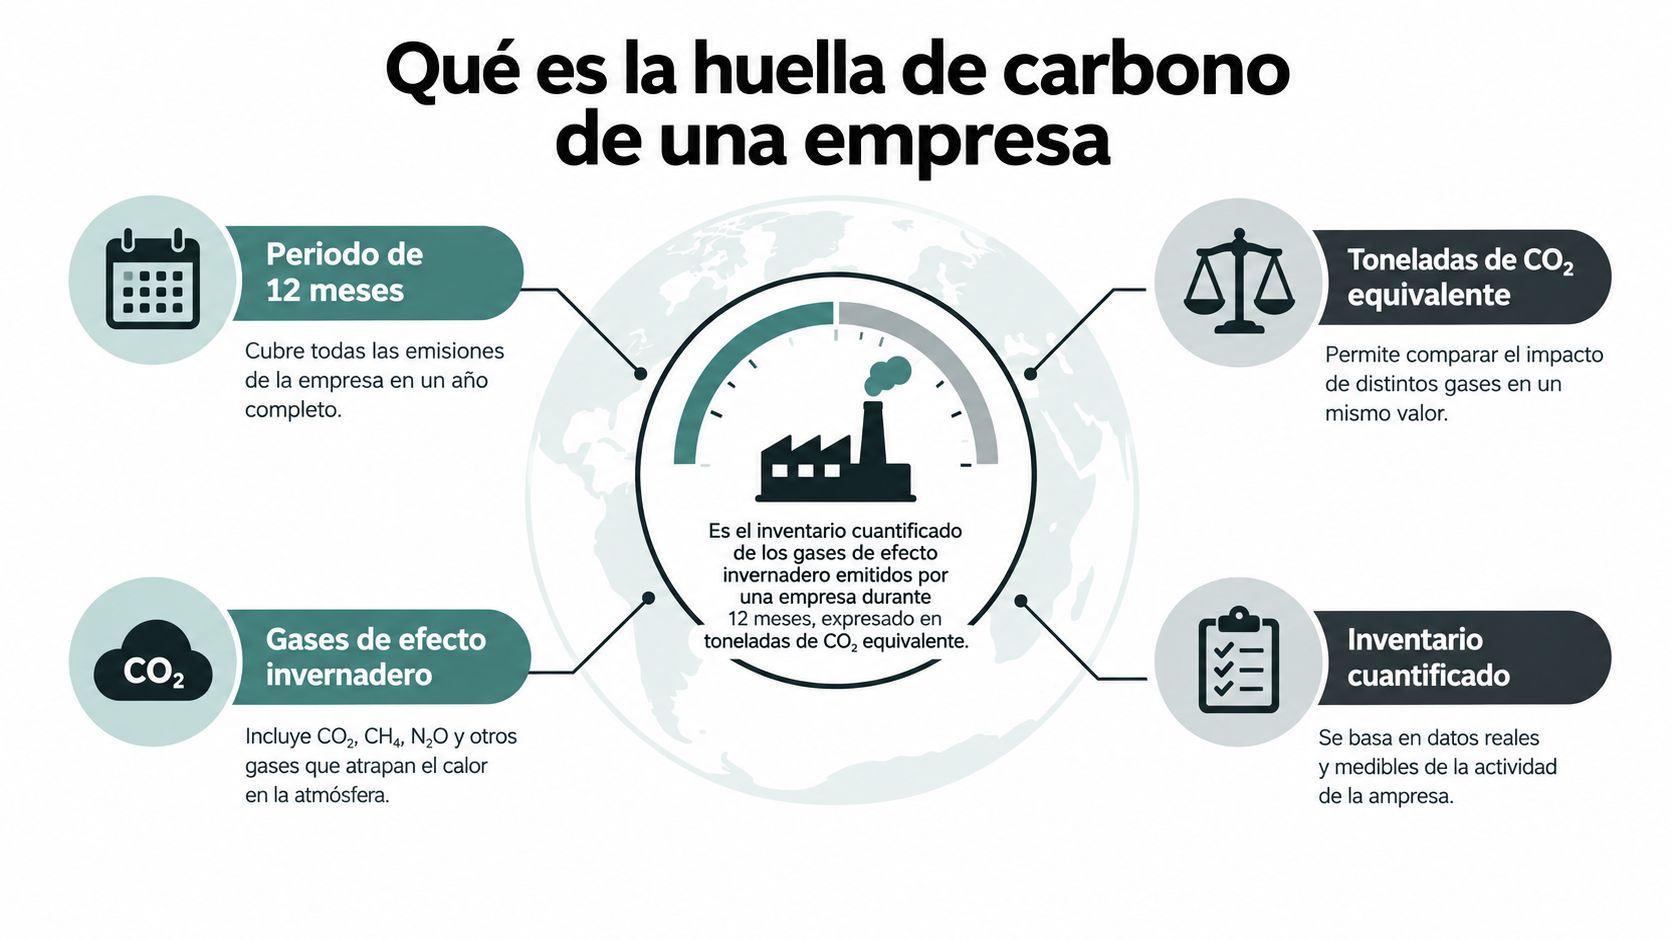
La huella de carbono de una empresa es un inventario cuantificado de gases de efecto invernadero emitidos durante un periodo de doce meses, expresado en toneladas de CO₂ equivalente. La definición importa porque obliga a trabajar con una fecha, unas fuentes concretas y un método reproducible.
La analogía más sencilla es la del contador eléctrico. El contador registra kilovatios hora, pero no expresa por sí mismo el impacto climático total. Para obtener una huella, la empresa reúne datos de actividad, como kWh consumidos, litros de combustible, kilómetros recorridos o toneladas compradas, y los convierte en CO₂e mediante factores de emisión.
La cifra necesita una ficha técnica
Un inventario defendible debe incluir, como mínimo:
- Periodo: doce meses claramente identificados.
- Unidad: toneladas de CO₂ equivalente.
- Límites organizativos: sociedades, instalaciones y operaciones incluidas.
- Límites operativos: fuentes y categorías de emisión consideradas.
- Alcances: emisiones directas, energía adquirida y emisiones indirectas relevantes.
- Factores de emisión: fuente, versión y aplicación a cada dato.
- Indicadores: intensidad por empleado, unidad producida o millón de euros de ingresos, cuando proceda.
El Real Decreto 163/2014 establece el marco del Registro estatal y contempla herramientas de apoyo para el cálculo de los alcances 1 y 2. Eso no significa que todas las empresas deban limitar su análisis a esos alcances. Significa que la empresa debe declarar con precisión la frontera que ha utilizado.
Decir “hemos calculado nuestra huella” es insuficiente para una comunicación externa. Es mejor afirmar “hemos calculado las emisiones de los alcances 1 y 2 de nuestras operaciones españolas durante el periodo definido”, siempre que la documentación lo confirme. La precisión puede parecer menos llamativa, pero protege la credibilidad y permite que el público interprete correctamente la cifra.
Los tres alcances que toda empresa debe entender
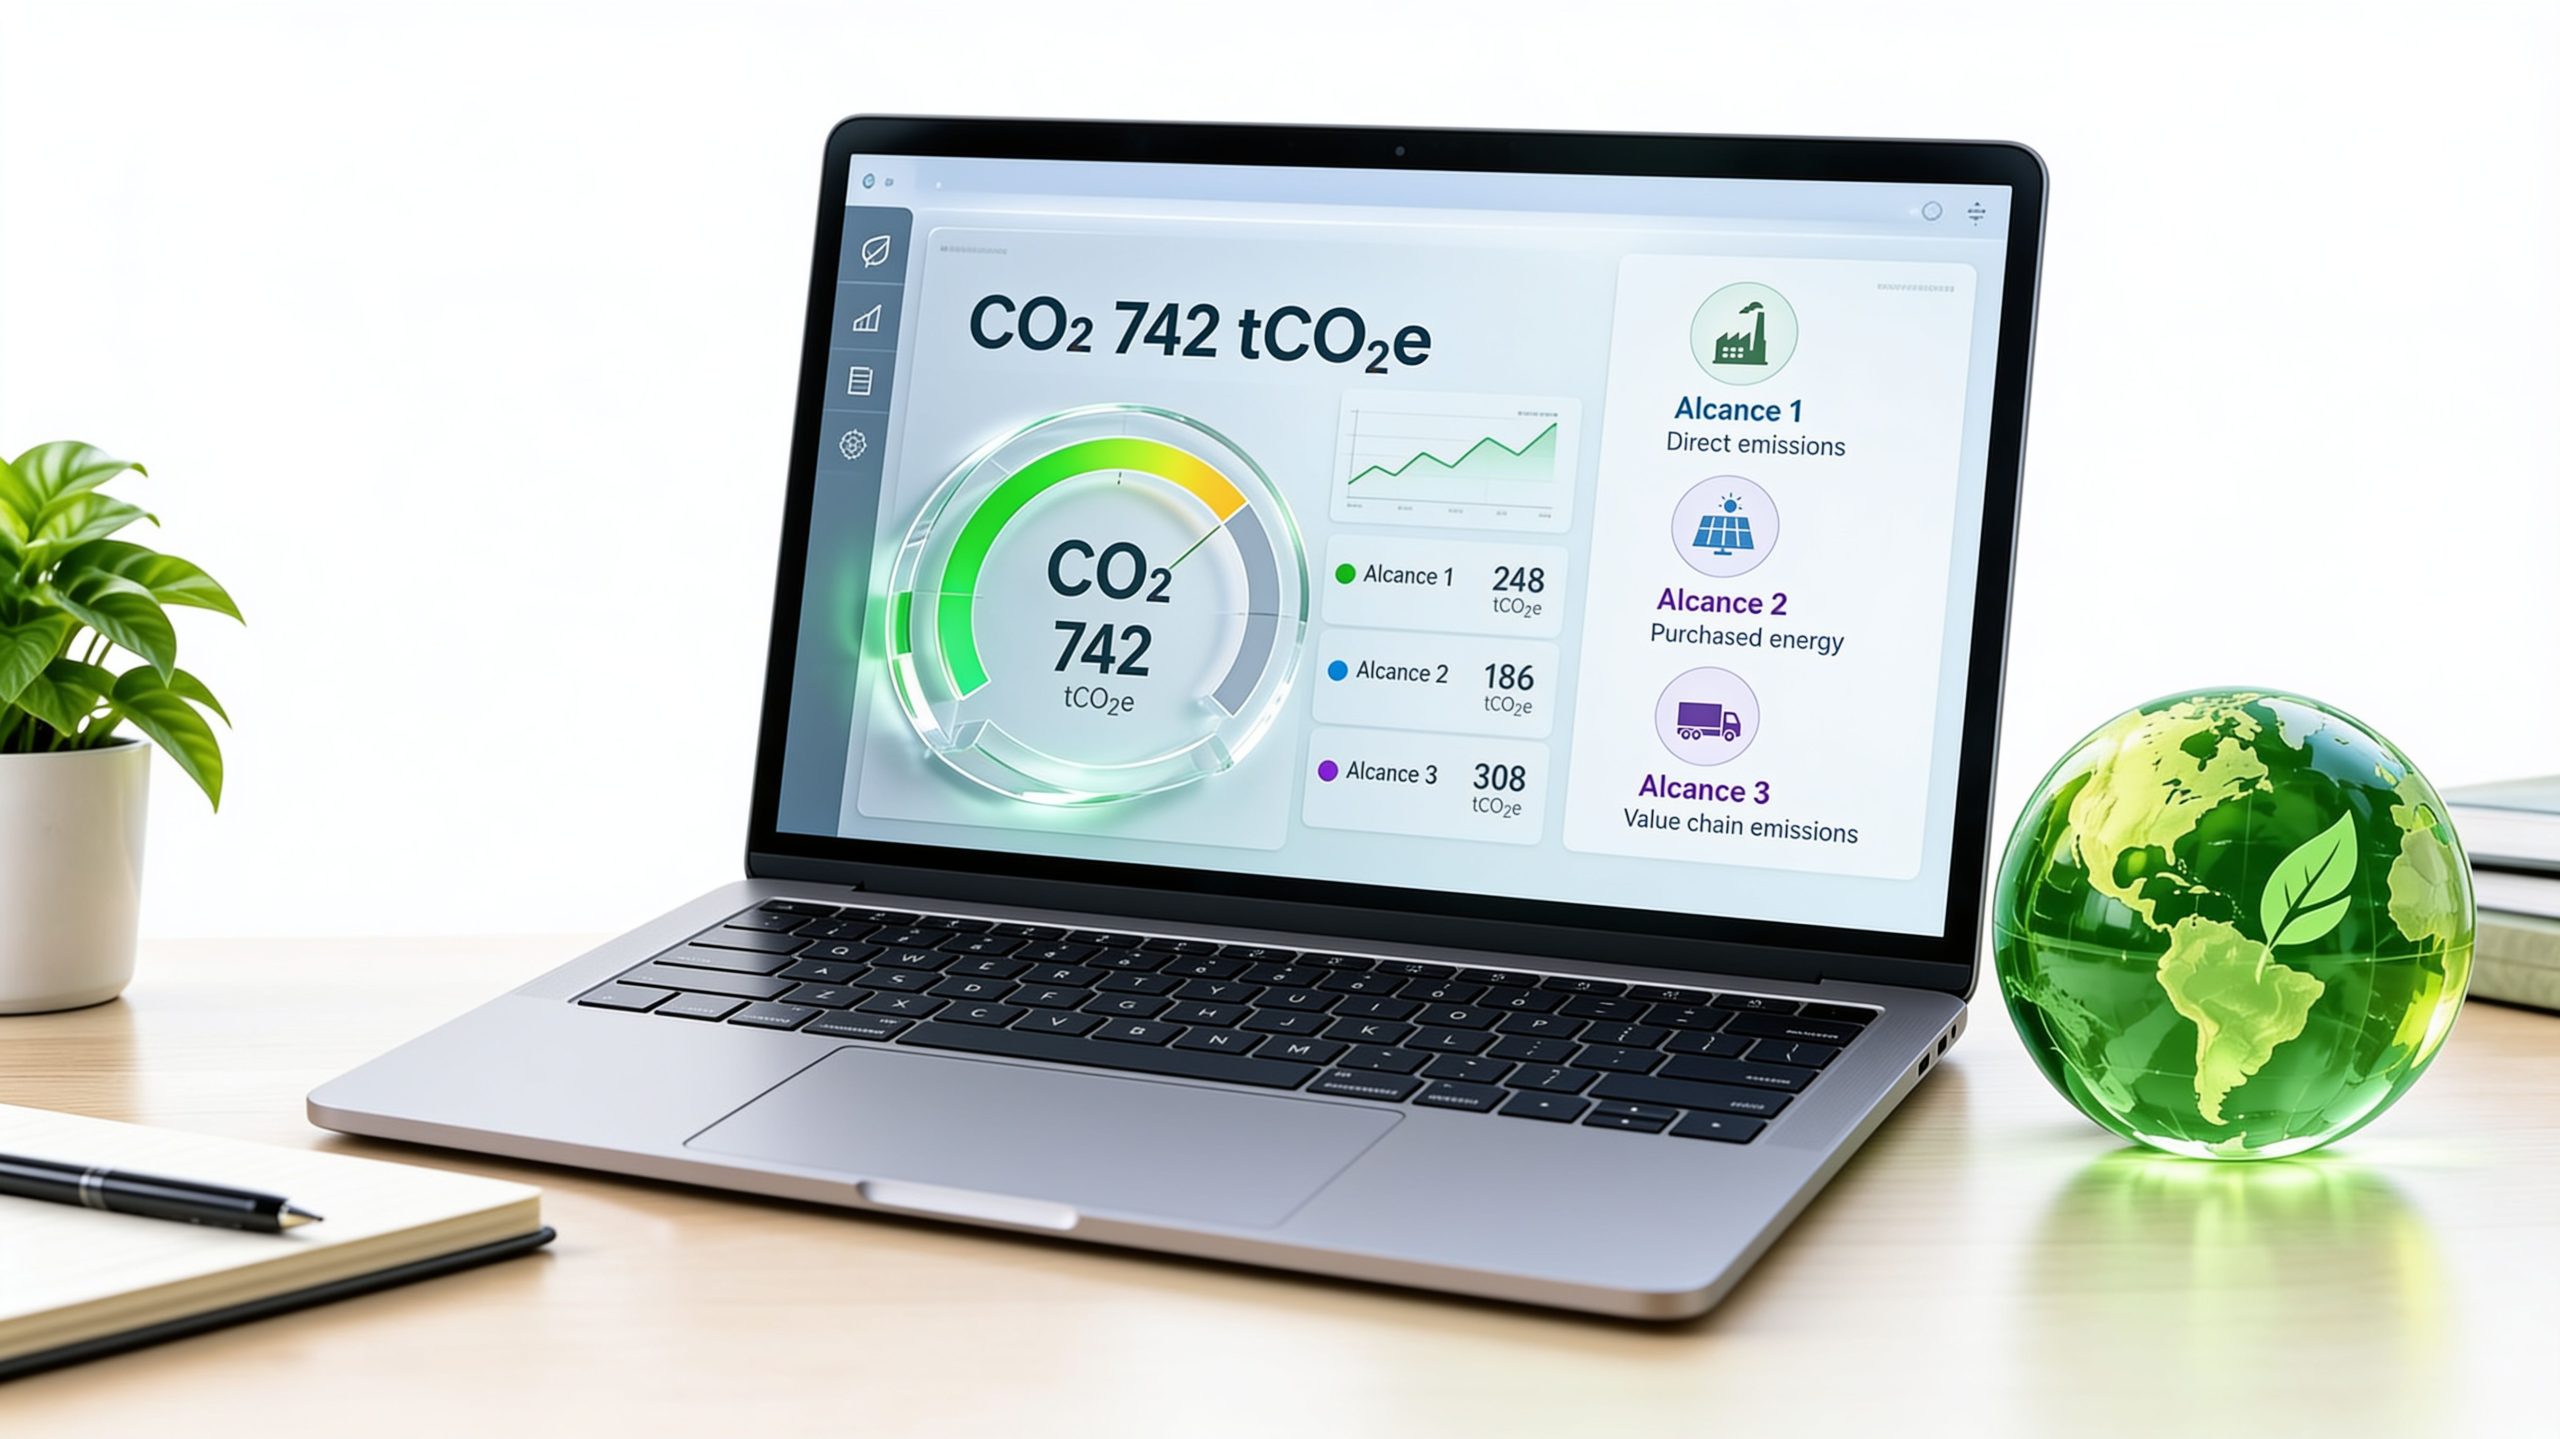
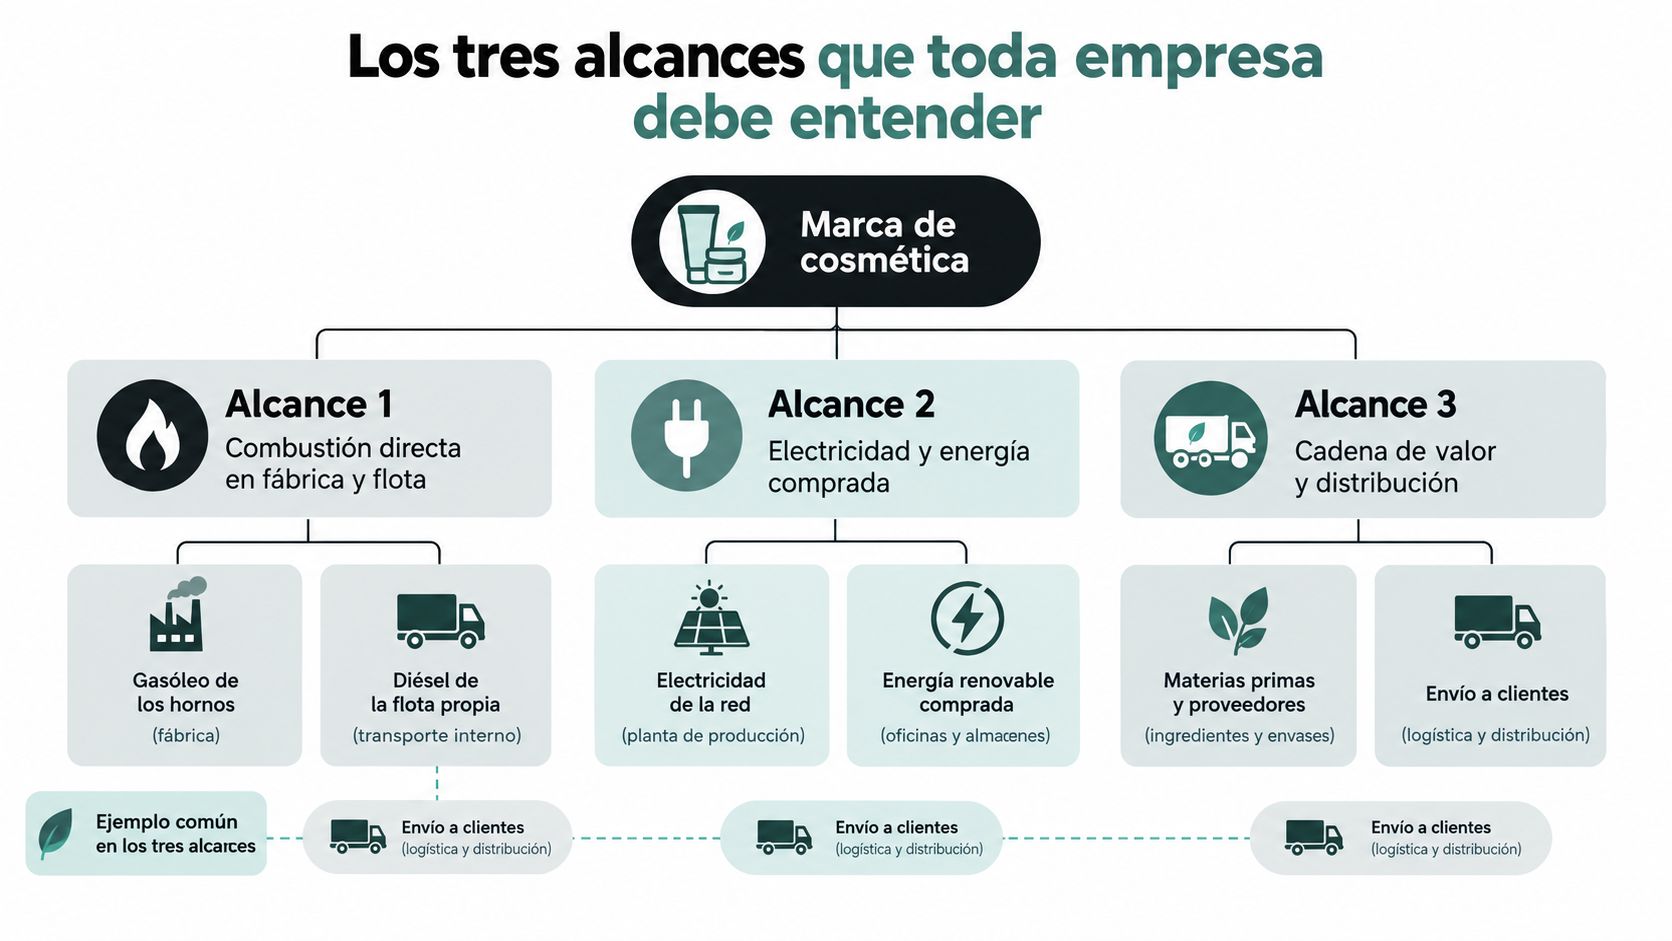
Una marca de cosmética permite seguir el recorrido completo de una huella de carbono empresa. Fabrica sus productos, vende en distintos canales y distribuye pedidos a clientes. Cada fase genera emisiones que pertenecen a una categoría diferente.
Alcance 1
El alcance 1 cubre las emisiones directas de fuentes que la organización controla. En la marca cosmética, entran la combustión de gasóleo o gas en los equipos de la fábrica y el combustible utilizado por una flota logística propia. Si la empresa opera vehículos o maquinaria directamente, sus emisiones deben analizarse dentro de este alcance.
La pregunta operativa es sencilla: ¿qué fuentes emiten gases de efecto invernadero bajo el control directo de la empresa? El inventario debe conservar los datos originales, como litros consumidos, periodo y proveedor, junto con el factor aplicado.
Alcance 2
El alcance 2 corresponde a la electricidad y otras formas de energía adquirida y consumida. Incluye la energía de las oficinas, la fábrica y otros centros que la marca controla, pero cuya generación ocurre fuera de sus instalaciones.
Aquí no basta con guardar una factura. Hay que identificar el consumo, el periodo, el proveedor y el tratamiento metodológico empleado. Si cambia el proveedor de electricidad o el factor de emisión, la empresa debe documentarlo para no comparar resultados como si procedieran de condiciones idénticas.
Alcance 3
El alcance 3 incorpora las emisiones indirectas de la cadena de valor. Para esta marca, puede incluir ingredientes comprados a proveedores, envíos gestionados por operadores externos, viajes de negocio, uso del producto en el hogar y fin de vida del envase.
El alcance 3 suele ser la parte más delicada porque exige datos de terceros y decisiones metodológicas. También es la categoría que más fácilmente se oculta detrás de una cifra aparentemente exacta.
| Alcance | Ejemplo en la marca cosmética | Riesgo de comunicación |
|---|---|---|
| Alcance 1 | Combustible de la fábrica y de la flota propia | Presentarlo como la huella total |
| Alcance 2 | Electricidad adquirida para oficinas y planta | Omitir instalaciones o periodos |
| Alcance 3 | Ingredientes, transporte subcontratado, uso y envase | Excluir la cadena de valor sin explicarlo |
Criterio de legal: “cero emisiones” no tiene sentido sin indicar qué alcances, operaciones y periodo cubre la afirmación.
La frontera no es un detalle técnico. Define la credibilidad del mensaje. La empresa puede publicar una reducción parcial, pero debe llamarla parcial. No puede convertir la mejora de una categoría en una promesa global.
Por qué la huella exige situarse en su contexto
Tu equipo puede presentar una cifra impecable y aun así meterse en un problema de claim. Pasa cuando comunica “hemos reducido nuestra huella” sin decir frente a qué año, en qué perímetro y con qué parte de la cadena de valor. La medición técnica y el riesgo reputacional van juntos.
Una huella solo significa algo cuando se lee en su contexto. Sector, actividad, geografía y modelo operativo cambian el resultado. Comparar una empresa industrial con una compañía de servicios solo por tamaño o plantilla lleva a mensajes débiles y, en algunos casos, engañosos.
Las Cuentas Medioambientales del INE para 2024 sitúan las emisiones españolas de gases de efecto invernadero en 279,9 millones de toneladas, con una variación del 0,2 % menos que en 2023. La industria manufacturera representó el 23,8 % del total, los hogares el 22,9 % y la agricultura, ganadería, selvicultura y pesca el 16,6 %.
La misma fuente cuantifica 62,8 millones de toneladas de CO₂ para la industria manufacturera, 61,9 millones para los hogares y 38,0 millones para los servicios de transporte y almacenamiento. Estas cifras no sirven para copiar un benchmark. Sirven para una conclusión más útil: la empresa debe explicar dónde se genera su impacto antes de convertir la cifra en mensaje comercial.
El benchmark debe respetar el perímetro
Un fabricante suele concentrar emisiones en procesos térmicos y consumo energético. Un retailer puede cargar más peso en compras, transporte y uso de edificios. Una empresa digital presenta otra distribución, con más relevancia de oficinas, servicios adquiridos y desplazamientos. Si la estructura cambia, cambia también lo que la marca puede afirmar sin forzar la comparación.
Una reducción relativa solo se sostiene si compara:
- El mismo año base, o un recálculo explicado.
- Los mismos límites organizativos y operativos.
- El mismo método de cálculo, incluidos los factores de emisión.
- Una actividad comparable, como unidades producidas o ingresos.
- Un sector y una cadena de valor equivalentes.
El registro ayuda a entender otra cosa. Medir no equivale a tener una posición ambiental superior. El propio sistema crece porque más organizaciones calculan, inscriben y, en algunos casos, compensan. Ese contexto importa para legal y marketing: aparecer en un registro no autoriza a presentar la huella como prueba de sostenibilidad global ni como respaldo para claims absolutos.
La conclusión es simple. No existe una “huella buena” en abstracto. Existe una huella calculada con un perímetro explícito, comparada con coherencia y comunicada con límites claros. Eso es lo que sostiene un claim. Lo demás es una cifra suelta, y una cifra suelta se defiende mal ante clientes, competidores y supervisores.
Cómo se calcula paso a paso
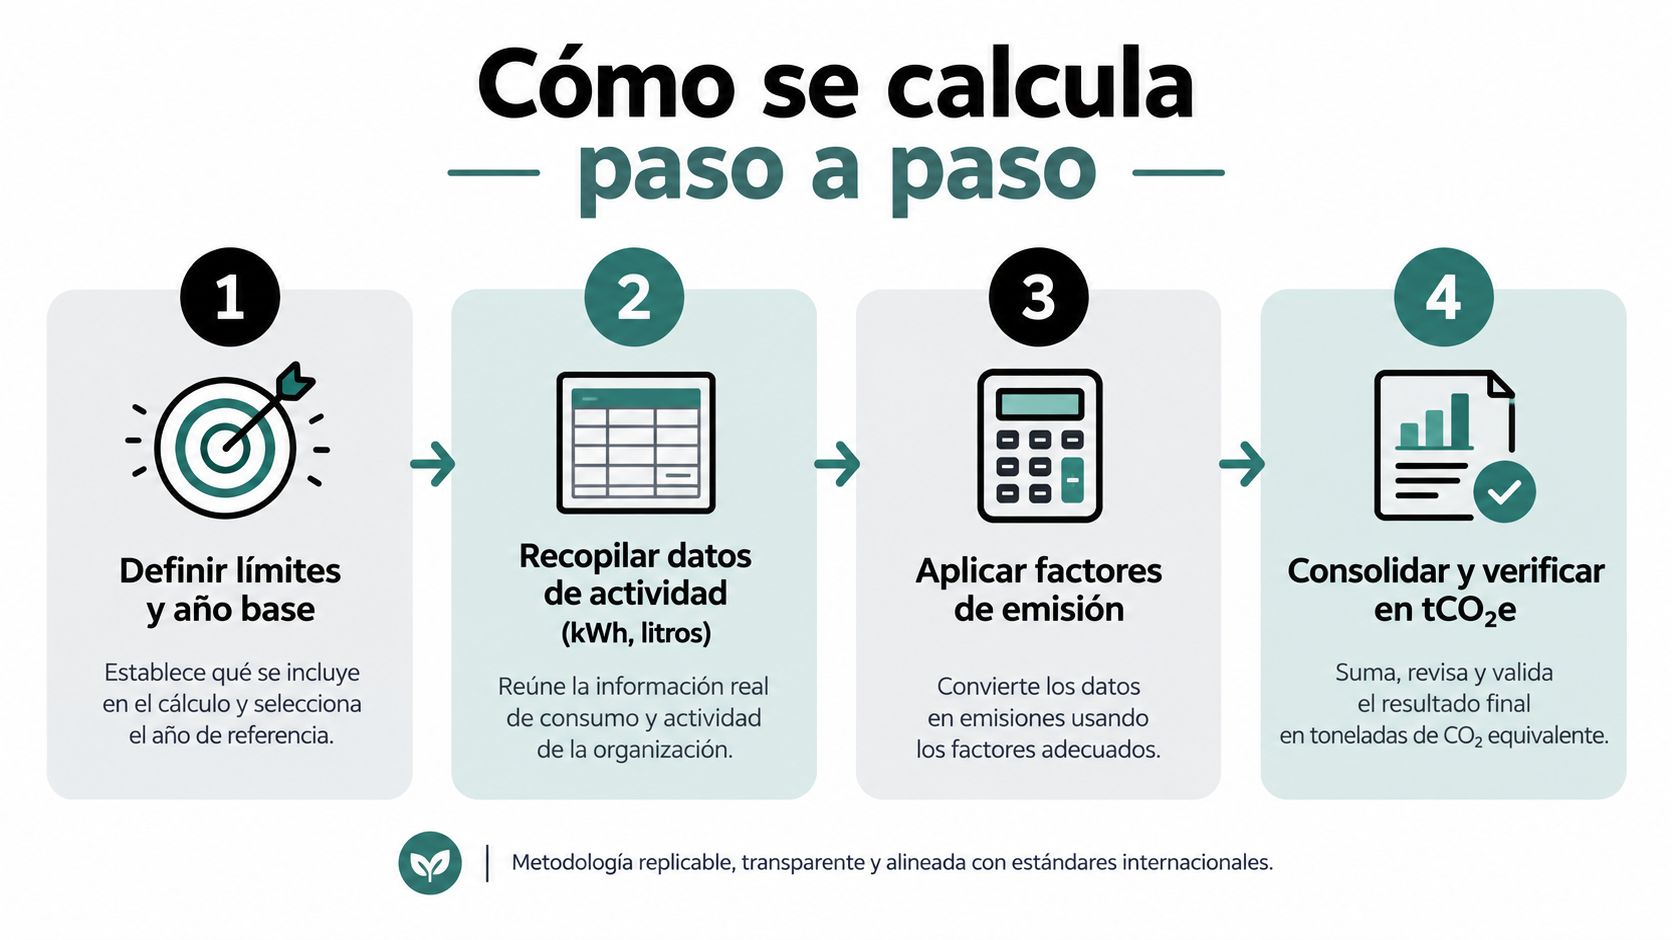
La cifra no se defiende al final, se defiende desde el primer dato. Si marketing quiere comunicar una reducción o un producto con menor impacto, legal necesita poder seguir el rastro completo, desde una factura eléctrica, un repostaje o un dato del proveedor hasta el total en toneladas de CO₂ equivalente.
Fase uno, fijar el perímetro
Define qué entra y qué queda fuera. Eso incluye sociedades, centros, instalaciones y operaciones. Después fija los alcances y el año base. Si el grupo compra una filial, vende una unidad, cierra una planta o reorganiza operaciones, deja constancia antes de comparar resultados.
El año base sostiene cualquier mensaje sobre mejora. Sin esa referencia, decir “hemos reducido” aporta poco y expone a la empresa a una comparación débil o directamente engañosa.
Fase dos, recopilar datos de actividad
Ordena los datos por fuente y por alcance. El inventario suele reunir:
- Energía: kWh de oficinas, fábricas y almacenes.
- Combustibles: litros o unidades consumidas por instalación y vehículo.
- Transporte: kilómetros, modo de transporte y carga.
- Compras: toneladas de materiales o datos específicos del proveedor.
- Viajes: desplazamientos y medios utilizados.
- Producto: uso previsto y tratamiento al final de su vida útil.
Cada registro debe conservar su unidad, periodo, proveedor y origen. Si usas una estimación porque no existe dato primario, identifícala como tal y mantén el criterio en ejercicios posteriores. Cambiar el nivel de precisión según convenga a la comunicación es una mala práctica. También es una mala base para cualquier claim.
Fase tres, aplicar factores de emisión
Convierte cada dato de actividad a CO₂e con factores de emisión adecuados. Aplica los factores publicados por el MITECO, que la normativa vigente exige a las empresas sujetas a sus obligaciones cuando resultan compatibles con el marco de cálculo aplicable.
No mezcles factores de años distintos sin dejarlo registrado. No sustituyas un factor porque mejora el resultado. Y no combines factores genéricos con factores de proveedor sin explicar el criterio. La trazabilidad exige conservar la fuente y justificar cualquier cambio metodológico, porque una cifra mejor sin método consistente no refuerza el mensaje, lo debilita.
Fase cuatro, consolidar y comprobar
Suma las emisiones por alcance y por fuente. Después calcula indicadores de intensidad si ayudan a interpretar el dato, por empleado, por unidad producida o por millón de euros de ingresos. La intensidad sirve para explicar eficiencia. No sirve para ocultar un aumento absoluto si la actividad también ha crecido.
Si necesitas separar inventario corporativo y análisis de producto, conviene revisar una guía de LCA y Life Cycle Assessment. El análisis de ciclo de vida amplía la visión sobre materiales, fabricación, uso y fin de vida. La huella corporativa, en cambio, ordena las emisiones de la empresa dentro de unos límites definidos.
Control imprescindible: si cambias los límites, los factores o el método, recalcula o explica la ruptura de la serie. Sin esa nota, la comparación interanual puede inducir a error y el claim queda mucho peor defendido.
El mito de que inscribirse equivale a ser sostenible
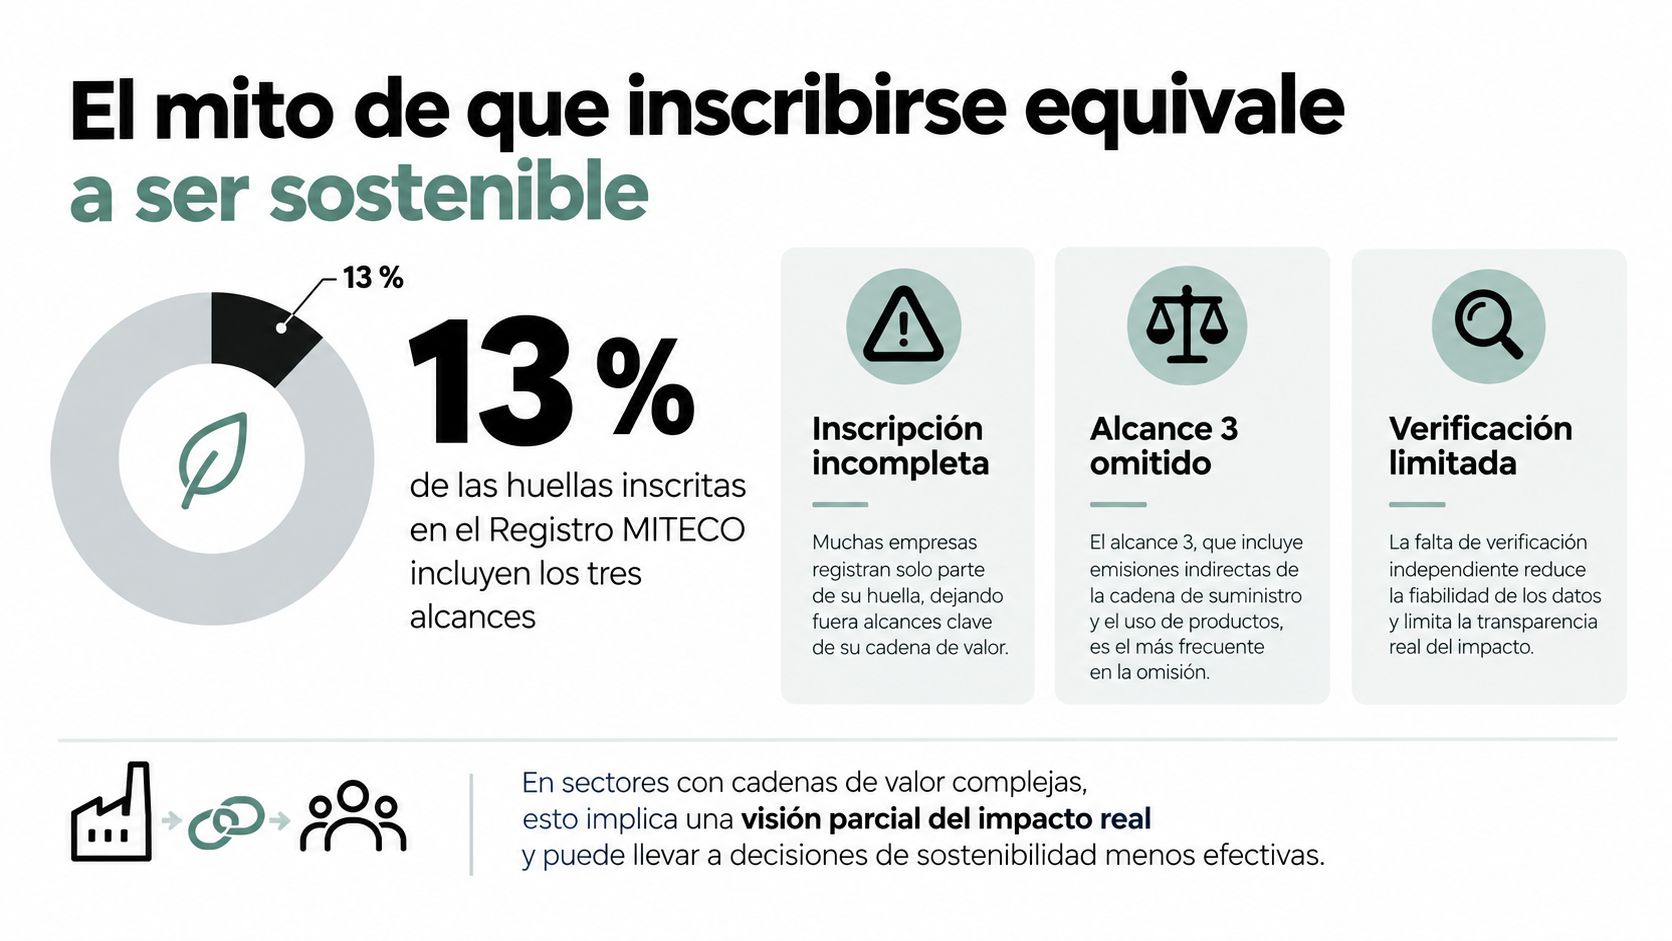
Inscribirse en el Registro MITECO demuestra que una organización ha iniciado un proceso formal de medición y reducción. No demuestra por sí solo que la empresa sea sostenible, neutra en carbono o de bajo impacto.
El informe anual del registro señala que solo el 13 % de las huellas inscritas incluían los tres alcances. La cifra está recogida en el informe anual del Registro de Huella de Carbono del MITECO. Esto significa que una parte amplia de las huellas registradas se concentra en los alcances 1 y 2, sin incorporar toda la cadena de valor.
La omisión puede cambiar el sentido del claim
En alimentación, moda, retail y cosmética, las compras, el transporte, el uso del producto y el fin de vida pueden ser determinantes. Una empresa que comunica una huella “integral” después de medir solo sus instalaciones ofrece una imagen más completa de la que sus datos permiten.
La inscripción debe leerse con cinco preguntas:
- ¿Qué año cubre el cálculo?
- ¿Qué sociedades e instalaciones están incluidas?
- ¿Qué alcances se han incorporado?
- ¿Qué factores de emisión se han utilizado?
- ¿Existe verificación externa y qué cubre exactamente?
Una marca sí puede decir que ha registrado una huella, si la inscripción y la documentación lo confirman. También puede comunicar que ha calculado y reducido determinadas emisiones dentro de un perímetro concreto. Lo que no debe hacer es convertir ese trámite en una certificación global de sostenibilidad.
La inscripción empresarial es, con carácter general, voluntaria. El sector público administrativo estatal debe inscribir anualmente su huella junto con un plan de reducción a partir de 2026, según la información institucional del registro. Para el sector privado, el valor del registro está en la trazabilidad y la disciplina documental, no en la licencia para usar cualquier lenguaje ambiental.
La formulación correcta es más precisa: “nuestra organización ha inscrito la huella de los alcances 1 y 2 correspondiente al periodo indicado y mantiene un plan de reducción”. La formulación peligrosa es “somos una empresa sostenible” sin más explicación.
Qué obliga la normativa española desde 2025
Desde 2025, determinadas empresas sujetas a obligaciones de información no financiera deben calcular cada año su huella de carbono, aprobar un plan de reducción y publicar ambos elementos. Si tu marca quiere comunicar avances climáticos, aquí cambia la regla de juego: ya no basta con enseñar una cifra, hay que poder sostener cómo se calculó, qué perímetro cubre y qué medidas explican la evolución.
Una cifra anual en una presentación corporativa no cumple la obligación. El plan necesita objetivos, medidas, responsables, calendario y seguimiento. También conviene conservar la evidencia que conecta cada acción con el resultado, porque ese archivo es el que después permite responder a auditoría, contratación, revisión interna o una impugnación por greenwashing.
Reducción absoluta e intensidad no son lo mismo
La reducción absoluta mide las toneladas totales de CO₂e. La reducción de intensidad relaciona las emisiones con una unidad de actividad, como una unidad producida, un empleado o un millón de euros de ingresos.
La diferencia importa en comunicación. Una empresa puede mejorar su intensidad y, al mismo tiempo, aumentar sus emisiones totales porque ha crecido su actividad. Si marketing publica “hemos reducido nuestra huella” sin especificar la métrica, el mensaje queda expuesto. Lo correcto es decir qué ha bajado exactamente y en qué condiciones. Lo incorrecto es presentar una mejora de intensidad como si probara una caída absoluta.
Para defender un claim numérico, la documentación mínima debería incluir:
- Inventario del año base y del año comparado.
- Mismos límites o explicación del cambio estructural.
- Factores de emisión utilizados en ambos cálculos.
- Datos de actividad y fuentes originales.
- Evidencia de que el resultado no se debe únicamente a menor actividad.
- Plan de reducción y medidas aplicadas.
Qué significa para las PYMEs
No todas las pymes quedan sujetas automáticamente a las mismas obligaciones que una gran empresa. Aun así, muchas van a recibir la exigencia por otra vía: clientes, grupos empresariales y procesos de contratación pedirán datos de emisiones y pruebas de reducción. Quien empiece tarde tendrá un problema práctico, no teórico. Sin registros de consumo, compras, transporte o factores aplicados, responder bien será muy difícil.
La recomendación es simple. Define límites desde ahora, guarda facturas y datos de actividad, documenta los factores de emisión y evita claims globales mientras el perímetro siga siendo parcial. Esa disciplina técnica reduce riesgo comercial y riesgo reputacional, incluso cuando la obligación legal directa no sea la misma.
Si necesitas situar esta exigencia dentro del marco más amplio de reporte corporativo, revisa este análisis sobre la ley de información empresarial sobre sostenibilidad. La consecuencia práctica es clara: cada dato climático que publiques debe poder revisarse, compararse y defenderse.
De la cifra al claim defendible
Antes de publicar una afirmación sobre huella de carbono empresa, marketing y legal deberían pasarla por cinco controles:
- Alcance cubierto: especifica si incluye los alcances 1, 2 y 3, o solo algunos.
- Año de cálculo: indica el periodo exacto, no una referencia vaga.
- Límites y factores: conserva qué operaciones se incluyeron y cómo se convirtió cada dato.
- Verificación: explica si existe revisión externa y cuál es su cobertura.
- Plan de reducción: vincula la cifra con medidas, responsables y seguimiento.
“Reducimos las emisiones de nuestras operaciones directas” puede ser defendible si el inventario lo demuestra. “Somos una empresa neutra” exige una prueba mucho más amplia y no debe utilizarse para cubrir una mejora parcial de alcances 1 y 2. La redacción correcta nace del perímetro, no de la ambición creativa de la campaña.
Maska ofrece una opción para organizar este proceso: analiza afirmaciones ambientales, las vincula con cálculos, fuentes, certificados o informes auditados y clasifica el riesgo de cada claim. Su metodología de analizar, verificar y activar ayuda a transformar evidencia fechada en mensajes utilizables por marketing, legal y sostenibilidad. También puedes revisar su enfoque para verificar claims ambientales sin caer en greenwashing.
En 2026, comunicar la huella de carbono no es un adorno corporativo. Es un activo cuando la empresa puede demostrar qué mide, qué reduce y qué queda fuera. Si el mensaje no soporta esas tres preguntas, hay que reescribirlo antes de publicarlo.
Si tu empresa necesita convertir inventarios, planes de reducción y evidencias en claims ambientales revisables, Maska puede ayudarte a analizar y verificar cada afirmación antes de activar una campaña. Visita Maska y organiza la comunicación de tu huella de carbono con una base documental clara para marketing, legal y sostenibilidad.