La CSRD es la directiva europea que obliga a miles de empresas a integrar su información de sostenibilidad en el informe de gestión con el mismo rigor y auditoría que los datos financieros. Entró en vigor el 5 de enero de 2023 y su aplicación alcanza, de forma gradual, a un universo cercano a 49.000 empresas en la UE.
Un director de marketing prepara una campaña con el mensaje “envase sostenible”. El equipo de sostenibilidad aporta una evaluación ambiental, legal pide la metodología y la agencia pregunta si puede publicar el anuncio esa semana. Al mismo tiempo, el departamento financiero reúne facturas, contratos y controles internos para una revisión externa. La diferencia entre ambos procesos revela el problema: muchas empresas todavía tratan los datos ambientales como material de comunicación, no como información que debe poder demostrarse.
La pregunta “CSRD qué es” tiene una respuesta jurídica, pero también una consecuencia operativa. La directiva convierte la sostenibilidad corporativa en información estructurada, integrada en el reporting empresarial y sometida a verificación. Desde la perspectiva del marketing, eso significa que un claim ambiental no puede vivir separado de su evidencia.
Índice
- El fin de la sostenibilidad como relato voluntario
- Calendario de aplicación y el desfase regulatorio en España
- Arquitectura del reporte y estándares técnicos exigidos
- El riesgo oculto de los claims comerciales y el greenwashing
- Trazabilidad de evidencias como infraestructura de marca
- Plan de acción para alinear compliance y marketing
El fin de la sostenibilidad como relato voluntario
La Corporate Sustainability Reporting Directive cambia la posición de la sostenibilidad dentro de la empresa. Ya no basta con publicar una memoria atractiva, presentar una campaña de impacto positivo o describir un producto como “responsable”. La organización debe saber qué afirma, con qué alcance, durante qué periodo, con qué metodología y quién puede validar la prueba.
Para un CMO, el cambio es incómodo pero necesario. Una campaña puede funcionar creativamente y, aun así, exponer a la compañía si utiliza una afirmación más amplia que el dato disponible. Si la evidencia solo cubre una línea de producto, el mensaje no debería sugerir que toda la marca tiene ese atributo. Si el análisis corresponde a un periodo concreto, el claim necesita conservar esa referencia. Si una certificación aplica a un proveedor y no al producto final, el texto comercial no puede borrar esa diferencia.
El análisis sobre qué es la sostenibilidad y por qué importa ayuda a entender la dimensión estratégica del tema, pero la CSRD añade una exigencia concreta: la comunicación debe resistir una revisión documental.
El mismo estándar para dos tipos de información
Los datos financieros suelen tener responsables, sistemas de origen, controles de cambios y documentación de respaldo. La CSRD empuja los datos ESG hacia ese mismo nivel de disciplina. No significa que cada pieza publicitaria tenga que convertirse en un informe técnico, pero sí que cada afirmación relevante debe poder conectarse con una fuente interna verificable.
El Director de Sostenibilidad no debería entregar a marketing un archivo aislado con una cifra. Debe proporcionar el dato, su definición, el alcance, la fecha, la unidad de medida, las exclusiones y la evidencia que permite reconstruirlo. Marketing, por su parte, no debería transformar ese dato en un claim absoluto sin comprobar si conserva el significado original.
Regla práctica: si la empresa no puede explicar de dónde sale un claim, quién lo aprobó y qué documento lo respalda, todavía no está preparada para publicarlo.
El riesgo tampoco aparece solo cuando llega una auditoría. Una campaña puede ser cuestionada por consumidores, competidores, periodistas o autoridades antes de que la empresa cierre su ciclo anual de reporting. Por eso la CSRD no debe gestionarse como un proyecto aislado del departamento de sostenibilidad. Es una señal para construir una cadena común entre evidencia, aprobación y comunicación.
Calendario de aplicación y el desfase regulatorio en España
El calendario europeo avanza por fases y cada fase exige preparar pruebas con antelación. Las primeras empresas obligadas fueron las grandes entidades de interés público con más de 500 empleados, que debieron informar sobre el ejercicio 2024 en 2025. Después, las grandes empresas reportaron sobre 2025 en 2026. Las pymes cotizadas quedaron situadas en el calendario de información sobre 2026 en 2027, mientras que las empresas de terceros países con presencia relevante en la UE llegan a 2028 y 2029, según el umbral aplicable. La guía de la CSRD del Pacto Mundial de Naciones Unidas España recoge este mapa.
El primer grupo incluye especialmente a cotizadas, bancos, aseguradoras y determinadas utilities. La guía de Forética sitúa en más de 5.500 empresas las sujetas desde 2024 al nuevo marco de reporte, una cifra que supera el núcleo inicial de grandes cotizadas con más de 500 empleados. La obligación, por tanto, no se limita al IBEX ni a las multinacionales más visibles. Si una campaña de marketing usa datos ambientales antes de que el perímetro esté claro, el equipo puede publicar un claim difícil de defender.
Por qué España añade complejidad
La directiva debía incorporarse al derecho nacional antes del 6 de julio de 2024, pero España no completó la transposición dentro de ese plazo. Las referencias disponibles mencionan un proyecto de ley aprobado el 29 de octubre de 2024 y un plazo adicional para incorporar cambios posteriores hasta el 19 de marzo de 2027, según la guía de Forética sobre adaptación a la CSRD.
El desfase no justifica esperar. A cierre de 2024, CNMV e ICAC publicaron una guía conjunta porque la aplicación europea avanzaba mientras el marco español seguía incompleto. Desde 2025, las entidades obligadas deben alinear sus informes con los ESRS y atender los requisitos todavía vigentes de la Ley 11/2018. Se forman así dos capas de control documental y trazabilidad, como explica Oikonomics de la UOC sobre la aplicación española.
La situación de las pymes cotizadas exige especial cuidado. Algunas explicaciones mantienen la fase prevista para 2026 y 2027, mientras otras describen la simplificación Omnibus I como una eliminación de esa obligación, con reporting voluntario mediante VSME. Compliance debe documentar el perímetro aplicable, confirmar la posición jurídica vigente y conservar evidencias suficientes para marketing. Para aplicar este calendario al día a día del marketing, consulta la guía práctica de la CSRD para marketing 2026.
Arquitectura del reporte y estándares técnicos exigidos
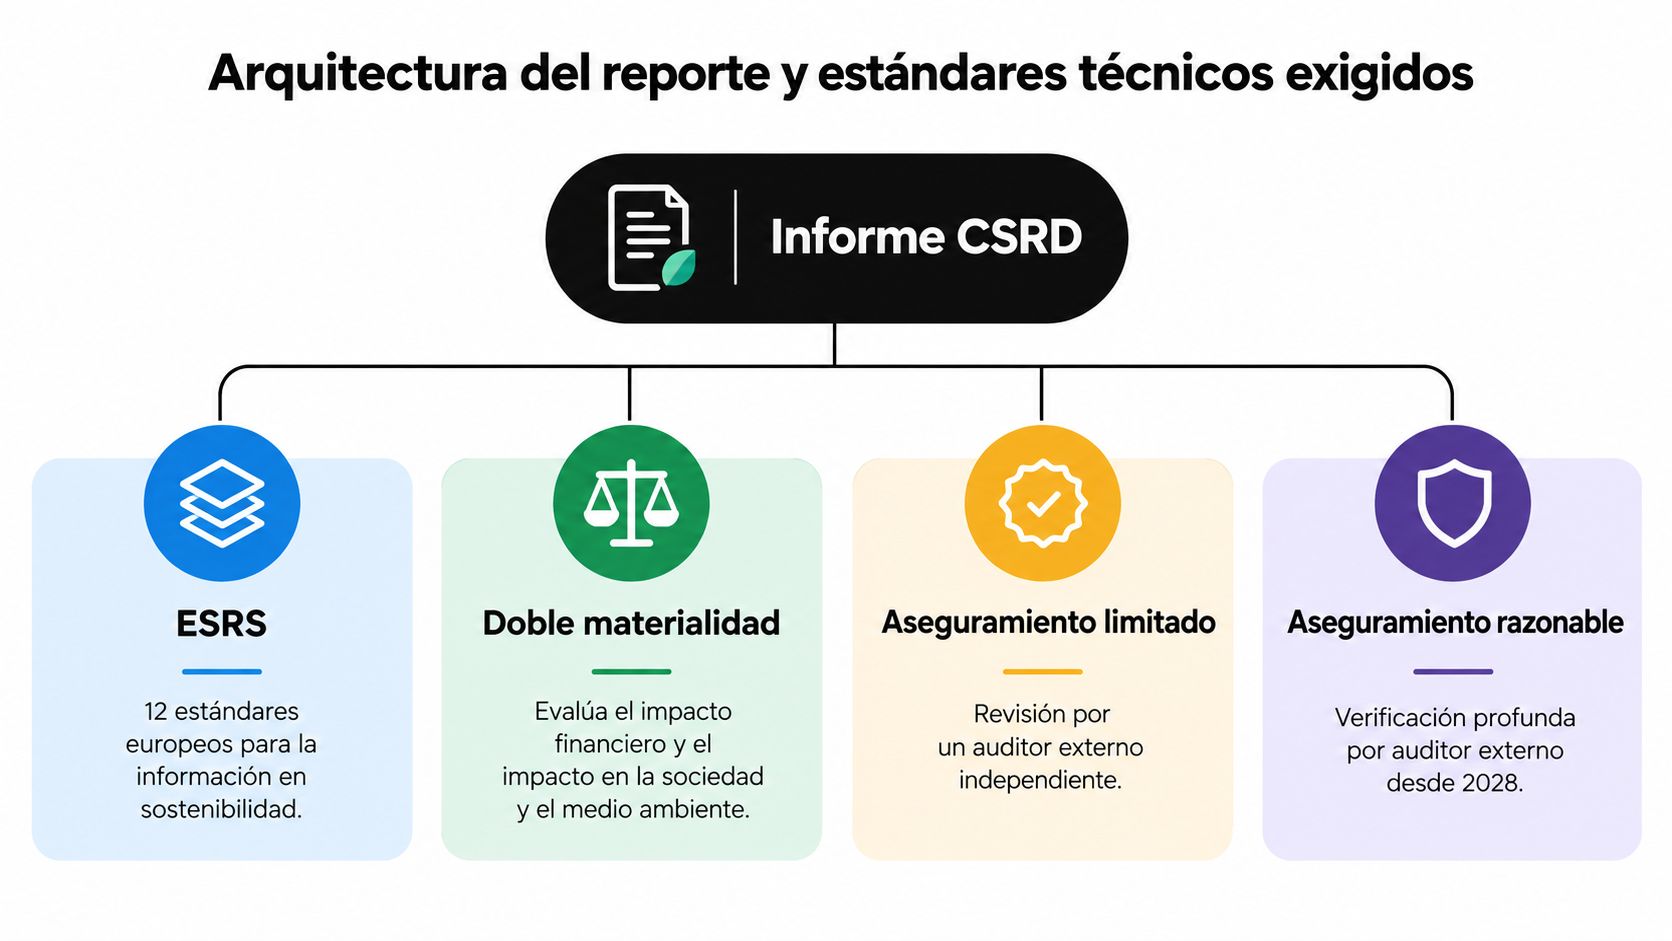
La CSRD no pide una declaración genérica de buenas intenciones. Pide organizar información sobre impactos, riesgos, oportunidades, políticas, acciones, objetivos y métricas bajo los European Sustainability Reporting Standards, conocidos como ESRS. Para marketing y legal, entender esa arquitectura resulta esencial porque cada claim público suele apoyarse en una parte concreta del sistema.
La primera capa es la materialidad. La empresa debe analizar cómo sus actividades afectan a las personas y al medio ambiente, y cómo los asuntos de sostenibilidad pueden afectar a su posición financiera, su estrategia o su capacidad operativa. Esa doble perspectiva evita que la compañía seleccione únicamente los temas que favorecen su reputación.
Un checklist operativo para los equipos
El control documental debería responder, como mínimo, a estas preguntas:
- Origen: ¿qué sistema, proveedor, certificación, análisis o responsable generó el dato?
- Alcance: ¿el dato cubre una marca, un producto, una fábrica, una filial o todo el grupo?
- Periodo: ¿a qué ejercicio o intervalo corresponde?
- Método: ¿qué metodología, hipótesis y límites se utilizaron?
- Aprobación: ¿quién revisó el resultado y con qué nivel de control?
- Uso comercial: ¿qué expresiones puede sostener exactamente la evidencia?
La doble materialidad no es un trámite para rellenar una matriz. Determina qué asuntos deben recibir atención y qué explicaciones tendrán que mantenerse consistentes entre el informe de gestión, las presentaciones corporativas y las campañas. Si sostenibilidad identifica un impacto significativo, marketing no puede presentar el mismo asunto con un lenguaje que lo minimice o lo convierta en una promesa absoluta.
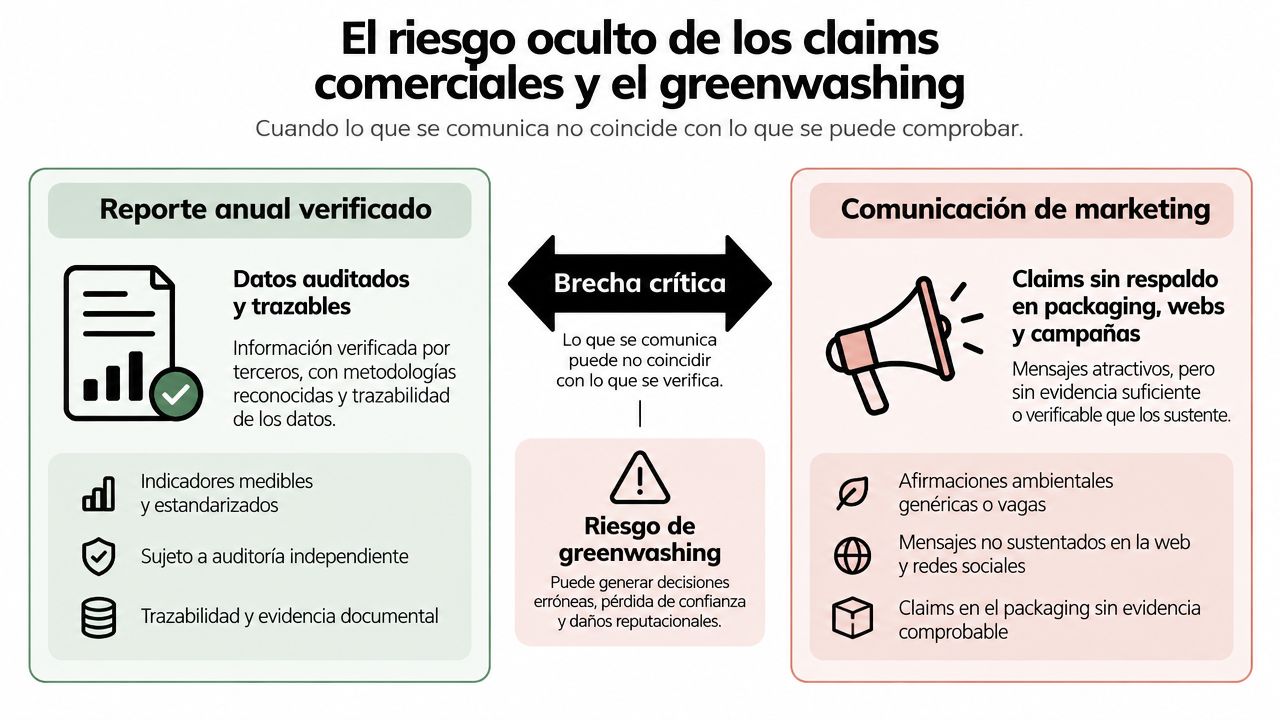
En España, la información de sostenibilidad debe integrarse en el informe de gestión y someterse a aseguramiento externo para el perímetro aplicable. La documentación de la CNMV sobre la información de sostenibilidad sitúa el reporte dentro del reporting corporativo supervisable por CNMV e ICAC, no como un anexo puramente reputacional.
Del estándar técnico al flujo de trabajo
El aseguramiento limitado exige que la empresa mantenga una base probatoria coherente y revisable. La transición posterior hacia un aseguramiento razonable elevará la profundidad de la verificación. Aunque marketing no redacte el informe, sus mensajes pueden revelar inconsistencias que compliquen la revisión: una web puede describir un producto como “circular” mientras el reporte utiliza una definición más restringida.
El flujo correcto empieza en el dato, continúa con la validación y termina en el mensaje aprobado. La guía práctica de los estándares ESRS permite profundizar en esa estructura, pero la decisión directiva es más simple: ningún claim debería publicarse sin un vínculo identificable con la evidencia que lo sostiene.
La explicación audiovisual puede ayudar a alinear a equipos no técnicos con esta lógica:
El riesgo oculto de los claims comerciales y el greenwashing
El error más extendido consiste en pensar que el informe anual y la publicidad pertenecen a mundos separados. La empresa verifica sus datos ESG para la memoria, pero deja que cada marca, agencia o equipo de producto utilice expresiones ambientales con criterios distintos. Esa brecha crea el riesgo.
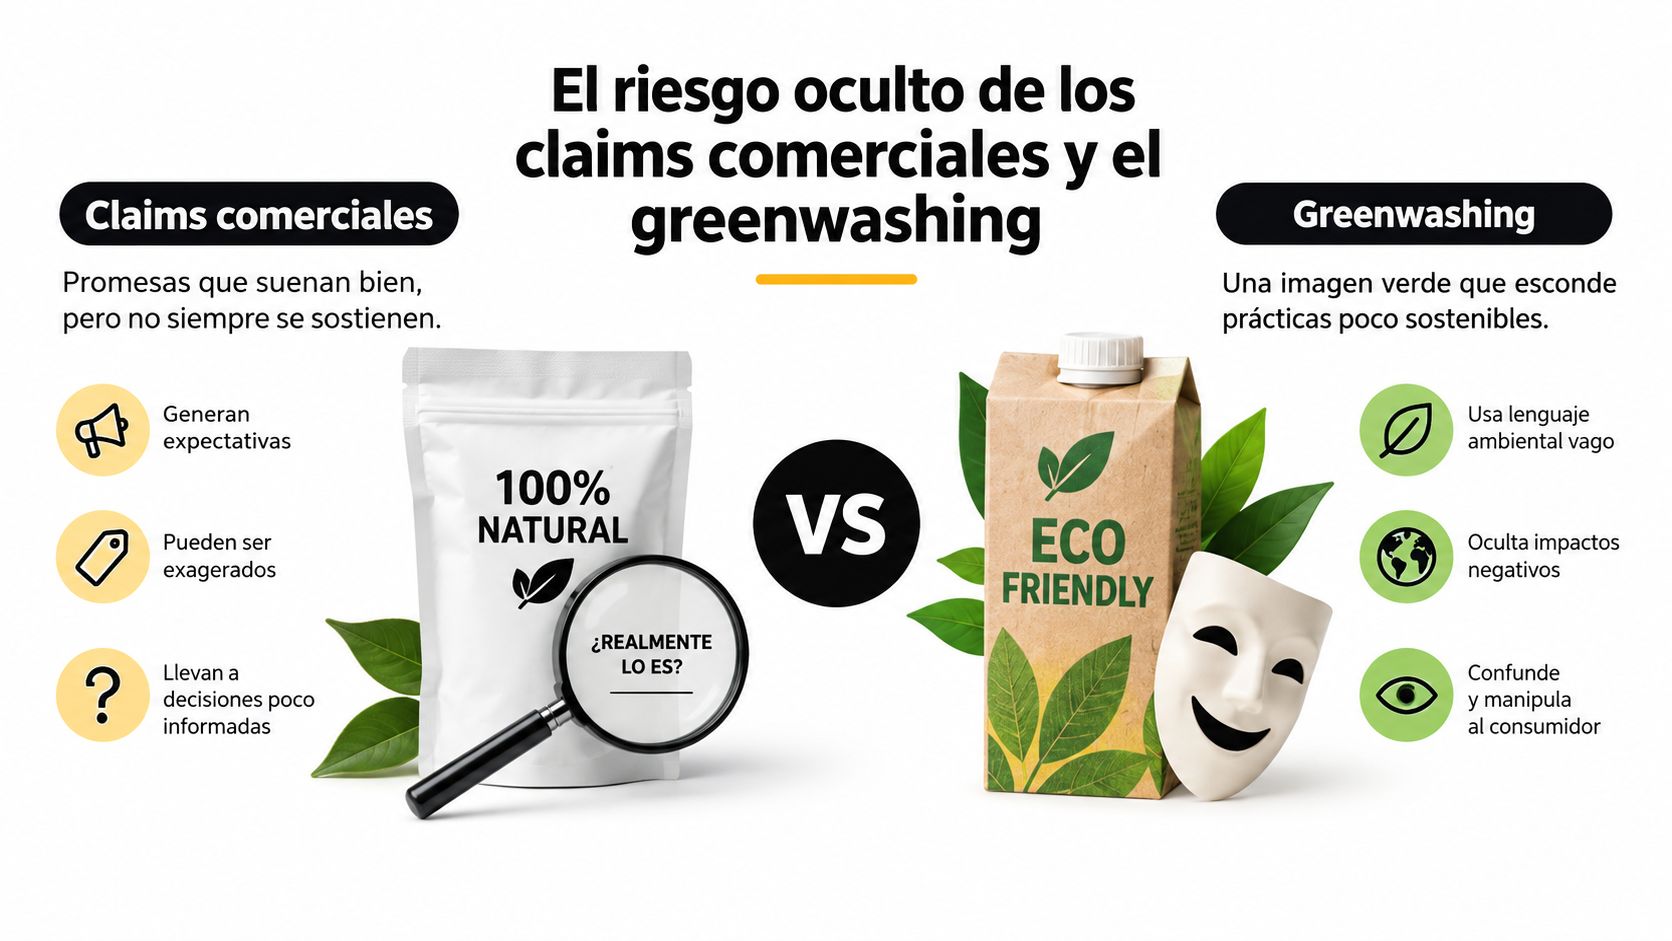
Un claim como “sostenible”, “respetuoso con el planeta”, “cero impacto” o “100 % ecológico” no tiene el mismo alcance que una afirmación concreta sobre materiales reciclados, energía utilizada o una certificación determinada. Cuando marketing simplifica un resultado técnico, puede convertir una evidencia parcial en una promesa general. El problema no desaparece porque la empresa tenga un informe correcto.
La explicación sobre la directiva CSRD y su relación con la comunicación externa destaca un punto que el mercado suele tratar tarde: la verificación externa y la doble materialidad forman parte del reporte, pero el riesgo reputacional y regulatorio puede surgir antes, por la combinación de claims ambientales en campañas, packaging y canales digitales.
La dimensión B2C cambia la velocidad del riesgo
En sectores B2C, el consumidor ve el mensaje en el lineal o en una pantalla, no en la metodología ESG. Un envase puede presentar una palabra ambigua que nadie revisó junto con el equipo responsable del inventario de evidencias. Una campaña puede reutilizar una creatividad antigua después de que cambie la composición del producto o expire una certificación.
Las pymes y las marcas de consumo tampoco deberían interpretar la incertidumbre sobre su obligación formal de reportar como permiso para comunicar sin controles. La exigencia de reporte puede no aplicarse del mismo modo a todas las organizaciones, pero la exposición de un claim al mercado existe desde el momento de su publicación. El tamaño puede modificar el perímetro CSRD, no elimina la necesidad de demostrar una afirmación comercial.
Lo que deben exigir los directivos
El Comité de Dirección debería pedir una respuesta documentada a tres preguntas antes de aprobar una campaña:
- ¿Qué afirma exactamente el mensaje? Hay que separar el atributo del producto, el impacto de la empresa y la promesa futura.
- ¿Qué evidencia cubre esa afirmación? La prueba debe corresponder al producto, mercado, periodo y alcance del texto.
- ¿Qué ocurre si alguien impugna el claim? El equipo debe localizar rápidamente la fuente, la aprobación y la justificación del lenguaje utilizado.
Las agencias también necesitan participar en ese control. Si reciben un briefing con una promesa ambiental no verificable, no deberían limitarse a mejorar la redacción. Su trabajo debe incluir una comprobación de alcance y una alternativa comunicativa cuando la evidencia no sostenga el claim original.
Trazabilidad de evidencias como infraestructura de marca
La revisión manual funciona mientras una empresa tiene pocos mensajes y un único mercado. Se rompe cuando los claims se distribuyen entre packaging, páginas de producto, fichas de marketplace, presentaciones comerciales, redes sociales y campañas creadas por agencias distintas. El problema no es solo revisar más rápido. Es conservar la relación entre cada mensaje y la prueba que lo autoriza.
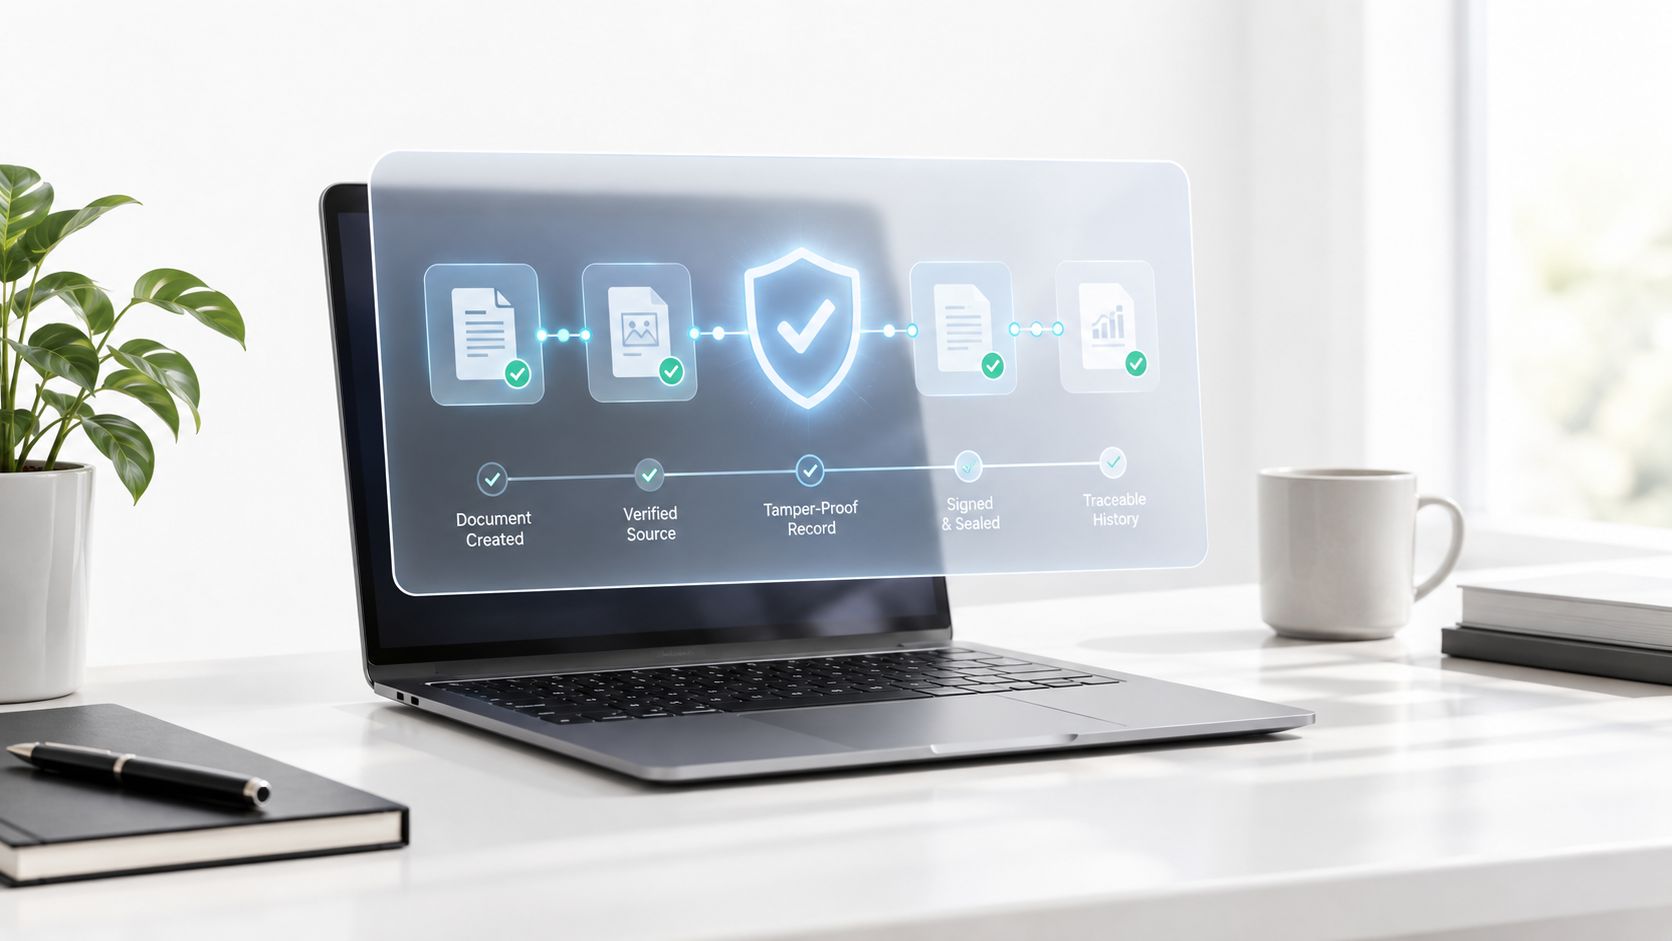
La solución debe tratar los claims como activos controlados. Cada afirmación necesita una ficha con su texto exacto, categoría ambiental, alcance, fecha de revisión, responsable, nivel de riesgo, evidencia asociada y estado de aprobación. Si el documento de respaldo cambia, el sistema debe mostrar qué mensajes dependen de él.
Un puente entre ESG y activación
La infraestructura de verificación debería seguir tres movimientos:
- Analizar: extraer los claims presentes en los materiales existentes, incluidos mensajes que el equipo ya no recuerda haber publicado.
- Verificar: comparar cada afirmación con documentos, certificaciones, resultados de medición y políticas internas, detectando lagunas o exageraciones.
- Activar: permitir únicamente el uso de mensajes aprobados y ofrecer una redacción alternativa cuando el claim original no sea defendible.
Una plataforma como Maska aplica este enfoque para identificar afirmaciones sobre atributos sostenibles, evaluar su riesgo, conectarlas con evidencias fechadas y convertir los claims verificados en campañas digitales. También puede apoyar a los equipos con recomendaciones sobre posibles incumplimientos, alternativas de redacción y un repositorio autenticado.
Por qué una base común supera al control aislado
El departamento de sostenibilidad conserva los datos. Legal interpreta el riesgo. Marketing necesita un mensaje comprensible y usable. Si cada equipo trabaja con archivos y criterios distintos, la empresa acaba aprobando campañas por consenso informal, no por trazabilidad.
La inteligencia artificial puede acelerar la lectura del inventario, agrupar claims similares, detectar contradicciones y proponer formulaciones más precisas. No sustituye la decisión jurídica ni la responsabilidad del directivo, pero reduce el trabajo repetitivo y hace visible lo que antes permanecía disperso.
Decisión recomendada: no crees más campañas verdes hasta construir un sistema que indique qué afirmaciones están aprobadas, cuáles necesitan pruebas y cuáles deben retirarse.
La marca gana credibilidad cuando comunica menos promesas genéricas y más hechos demostrables. La sostenibilidad deja de ser una zona de riesgo que marketing evita y se convierte en una fuente de mensajes concretos, comparables y defendibles.
Plan de acción para alinear compliance y marketing
Empieza con una auditoría del inventario real, no con una nueva política. Reúne webs, packaging, anuncios, presentaciones comerciales, fichas de producto, publicaciones sociales y materiales de agencias. Clasifica cada claim por tema, alcance, producto, mercado y nivel de riesgo.
Después, establece un repositorio único de evidencias. Cada documento debe conservar su origen, fecha, propietario, periodo de validez y relación con los mensajes autorizados. No aceptes carpetas sin responsable ni archivos cuyo contexto dependa de la memoria de una persona.
La hoja de ruta directiva
- Nombrar responsables: sostenibilidad valida el contenido técnico, legal define el riesgo y marketing controla el uso comercial.
- Crear un circuito de aprobación: ningún claim nuevo pasa a producción sin evidencia asociada y lenguaje aprobado.
- Controlar versiones: cuando cambien los datos, certificaciones o productos, revisa automáticamente los mensajes vinculados.
- Preparar alternativas: si una promesa no puede demostrarse, sustituye el claim por una descripción concreta del atributo comprobado.
- Auditar periódicamente: revisa también los materiales ya publicados, porque el riesgo puede permanecer activo después del lanzamiento.
La dirección debe pedir un dossier defendible antes de que lo solicite un auditor, un competidor o una autoridad. Así, compliance deja de actuar como freno final y marketing obtiene una base segura para comunicar logros ambientales reales.
Si quieres convertir tus claims de sostenibilidad en mensajes trazables y listos para activar, visita Maska. Su plataforma conecta evidencias, revisión de riesgo y campañas para que marketing, legal y ESG trabajen sobre una misma base documental.